Una absurda Reforma Fiscal
Reforma fiscal al ISR 2027: cómo limitar deducciones y pérdidas fiscales afecta a empresas con bajos márgenes de utilidad
Una breve explicación de la Reforma
La propuesta de reforma a la Ley del Impuesto Sobre la Renta modifica la determinación del ISR para las personas morales con ingresos acumulables superiores a $50 millones. No eleva la tasa del impuesto; su efecto proviene de limitar la aplicación de deducciones y pérdidas fiscales y, específicamente para 2027, de ajustar la mecánica de los pagos provisionales.
El nuevo Capítulo X establece un mecanismo de control de las deducciones autorizadas. Cuando éstas sean iguales o inferiores al 96.67% de los ingresos acumulables, sólo podrá disminuirse en el ejercicio el 99% de su monto. Si exceden ese porcentaje, la deducción máxima quedará limitada al 96.67% de los ingresos.
Lo que hacen en forma práctica es quitar la deducción del 1% a las empresas que tiene un porcentaje de Utilidad Fiscal (UF) superior al 3% sobre sus ingresos acumulables, y a las que tienen una utilidad inferior les van a limitar sus deducciones al 96.67% de sus ingresos.
Se trata de dos supuestos distintos; el primero difiere el 1% de las deducciones autorizadas; en el segundo se fija un límite directamente relacionado con los ingresos acumulables. En ambos puede quedar una cantidad pendiente de aplicar, aun cuando corresponda a una deducción autorizada para efectos del ISR.
Esas cantidades no se pierden, podrán disminuirse, actualizadas, durante los veinte ejercicios siguientes, aunque volverán a quedar sujetas a los límites del propio mecanismo. Tampoco tendrán el carácter de pérdidas fiscales: constituyen un saldo distinto cuyo derecho a disminución será personal del contribuyente y no podrá transmitirse, incluso mediante fusión o escisión.
La reforma incorpora, además, una restricción a las pérdidas fiscales en los pagos provisionales. Las pérdidas pendientes de ejercicios anteriores sólo podrán disminuirse hasta por un monto equivalente al 50% de la utilidad fiscal determinada conforme al artículo 14. Una empresa podrá, por tanto, tener pérdidas suficientes para absorber esa utilidad y no utilizarlas en su totalidad para reducir el anticipo de ISR.
Sobre el impacto de la reforma fiscal.
La Reforma afecta al 100% de los contribuyentes, sin embargo lo hará en forma más significativa a aquellos contribuyentes que tengan bajos porcentajes de utilidad sobre sus ventas.
La reforma propuesta para el 2027, en caso de publicarse, genera efectos devastadores para el sector de la distribución de automotores que representa la AMDA por la limitante a las deducciones.
Sus socios son distribuidores de automóviles fabricados por las plantas automotoras, por lo mismo, venden el producto de un tercero y sus porcentajes de utilidad sobre la venta son mínimos (entre el 1% y el 5% del importe de la venta).
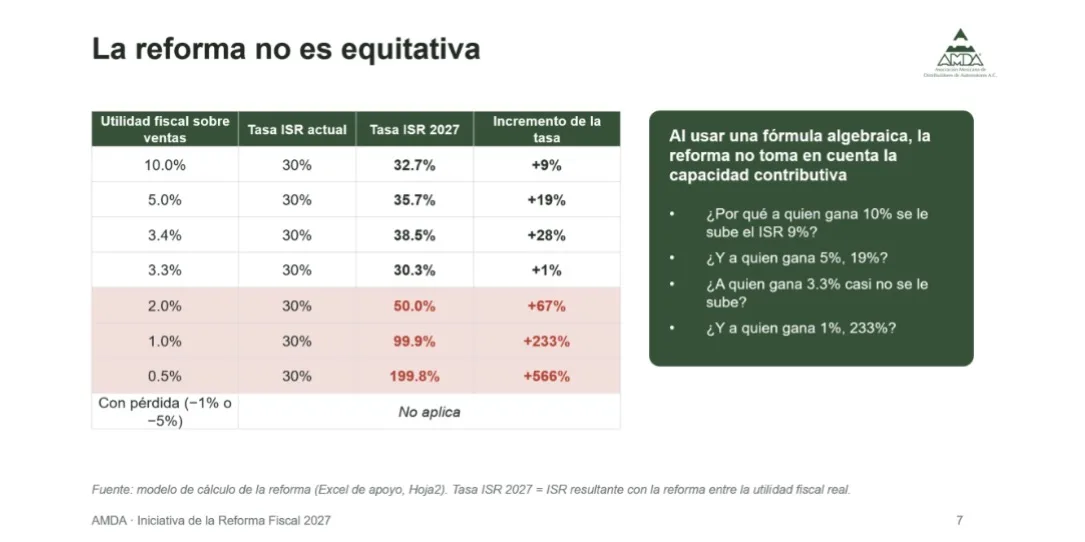
Esta reforma es inequitativa, el quitar el 1% de las deducciones no afecta en forma igual a un contribuyente con altos márgenes de utilidad fiscal que a uno con márgenes pequeños, como es el caso de nuestro sector.
Lo anterior se puede ver en el siguiente cuadro:
Los distribuidores automotores no son los únicos seriamente afectados. Lo son otros sectores que distribuyen productos de terceros y que se manejan con márgenes de utilidad fiscal bajos sobre las ventas que realizan.
Aclaramos: Los negocios no son malos, ventas con un bajo margen de utilidad fiscal pero con un buen volumen pueden lograr las utilidades que requiere la empresa.
Tasa Real de ISR
En los cuadros anteriores se puede apreciar cómo el ISR del ejercicio va a depender del porcentaje de utilidad fiscal que las empresas obtengan comparado contra los ingresos acumulables del ejercicio.
Se dan casos extremos, serían de risa si no fueran reales. Un comerciante que gane un 2% sobre suventa, estará pagando un 60% de ISR, el que gane el 1% casi el 100% y el que gane el 0.5% un 189%, es decir, pagará más ISR que la utilidad fiscal que generará, lo que suena ilógico.
También resulta ilógico que, por un cambio en la mecánica de cálculo, un contribuyente que esté en el limite del 3.3% de utilidad fiscal sobre la venta , casi no se verá afectado por el cambio
Esto va a generar una gran inseguridad para los contribuyentes. El pago del ISR ya no va a depender de su utilidad y ya no será del 30%. Va a depender de su porcentaje de utilidad fiscal sobre las ventas y puede ir desde el 30% hasta el 200%.
Estas son tasas reales. No estamos hablando de impuestos diferidos, estamos hablando del pago del ISR que se convierte en un gasto del período y la pregunta es cómo puede hacer un contribuyente para saber cómo lograr los porcentajes de utilidad fiscal que le permitan tener la menor tasa efectiva de impuestos.
Nota: Estamos hablando de utilidad fiscal, lo que lo vuelve más complicado, ya que participan en su determinación la utilidad o la pérdida contable, más/menos el ajuste por la inflación, los intereses no deducibles, y las partidas no deducibles, entre otros.
¿Cuál es la motivación de la Reforma Fiscal?
Igual que acaba de ocurrir con la Reforma Fiscal del ejercicio 2026, el motivo para aplicar este cambio fiscal se da por la “evasión comprobada” que se lleva a cabo por los contribuyentes vía las empresas “factureras” y “nomineras”. Adicionalmente, se agrega el asunto de la recaudación que se va a generar con la medida.
Y nos preguntamos ¿En realidad todos los contribuyentes están metidos en asuntos de deducciones falsas? ¿ y los que lo hacen son tan buenos ciudadanos que sólo lo hacen por el 1% de sus ingresos?¿La reforma afecta a todos los sectores? ¿ y el SAT que hace al respecto?
Las respuestas son fáciles:
• No todos los contribuyentes están metidos en asuntos de deducciones falsas. Pero a todos se les va a castigar.
• Los contribuyentes que manejan facturas “falsas” o deducciones inapropiadas, no lo hacen sólo por el 1% de sus ingresos. Las cifras que manejan son mayores.
• La reforma no afecta a todos los sectores. Se están manejando excepciones. Dos ejemplos: las empresas de nueva creación y los expendedores de gasolina. Y nuevamente cabe la pregunta: ¿Por qué hay excepciones?¿Estos giros por su propia naturaleza, están exentos del manejo de deducciones inapropiadas?
• Finalmente sobre el SAT. El SAT está haciendo su trabajo, en mi opinión bien. Tiene información, y así se ha conformado en las presentaciones de esta reforma, sobre lasempresas “Factureras” y sus clientes.
Mi respuesta a la Exposición de Motivos
Dando respuesta puntual a los argumentos que aparecen en la exposición de motivos, nos gustaría comentar lo siguiente:
a) Recaudación 140 mil millones.
Se ha comentado por parte de las autoridades, y en distintas entrevistas, que el objetivo de la reforma fiscal es una recaudación de 140 mil millones de pesos.
En nuestra forma de ver, lo anterior ya se va a lograr con las facilidades otorgadas para el pago de crédito fiscales atrasados condonando multas y recargos, incluso consideramos que el impacto de esta facilidad conjuntamente con los demás reformas propuestas, deben superar con creces la cifra anterior, y por lo tanto, ya no es necesaria ni vital, la reforma relativa a la disminución de deducciones.
b) Factureros.
Consideramos que la reforma 2026, y el control de los CFDI, les dan a las autoridades fiscales elementos de control suficientes para combatirlos. En esta reforma se endureció aún más el Código Fiscal de la Federación, los artículos 29-A, 49-A y 69-A dan armas suficientes al SAT para seguir combatiendo este cáncer fiscal, e incluso, se dan facultades para poder llegar a aplicar prisión preventiva oficiosa.
Hay factureros en empresas que ganan el 50% de sus ventas, el 10% de sus ventas y en los que tienen márgenes reducidos. Quitar el 1% de las deducciones no los combate, incluso diríamos que los promociona.
Dos comentarios adicionales:
1) Nos gustaría recalcar que el SAT está haciendo bien su trabajo.
Algo que lo obstaculiza es que una vez que determina los impuestos omitidos, al sumar a esta cifra los recargos, las actualizaciones y las multas, llega a quintuplicar el crédito fiscal original. Con la facilidad otorgada para la condonación de estos accesorios, estamos seguros de que los créditos fiscales se pagarán más rápido.
2) La reforma sobre deducciones no resuelve ninguno de los puntos anteriores. Por contra representa un aumento generalizado de impuestos y pone en un riesgo real a las empresas de márgenes reducidos de utilidad sobre ventas, como es el caso del sector de distribución de automotores.
Octubre 2026