México pide inversión, pero le pone el freno
Cambios al ISR limitan deducciones en distribuidoras automotrices y frenan la inversión y el empleo en México
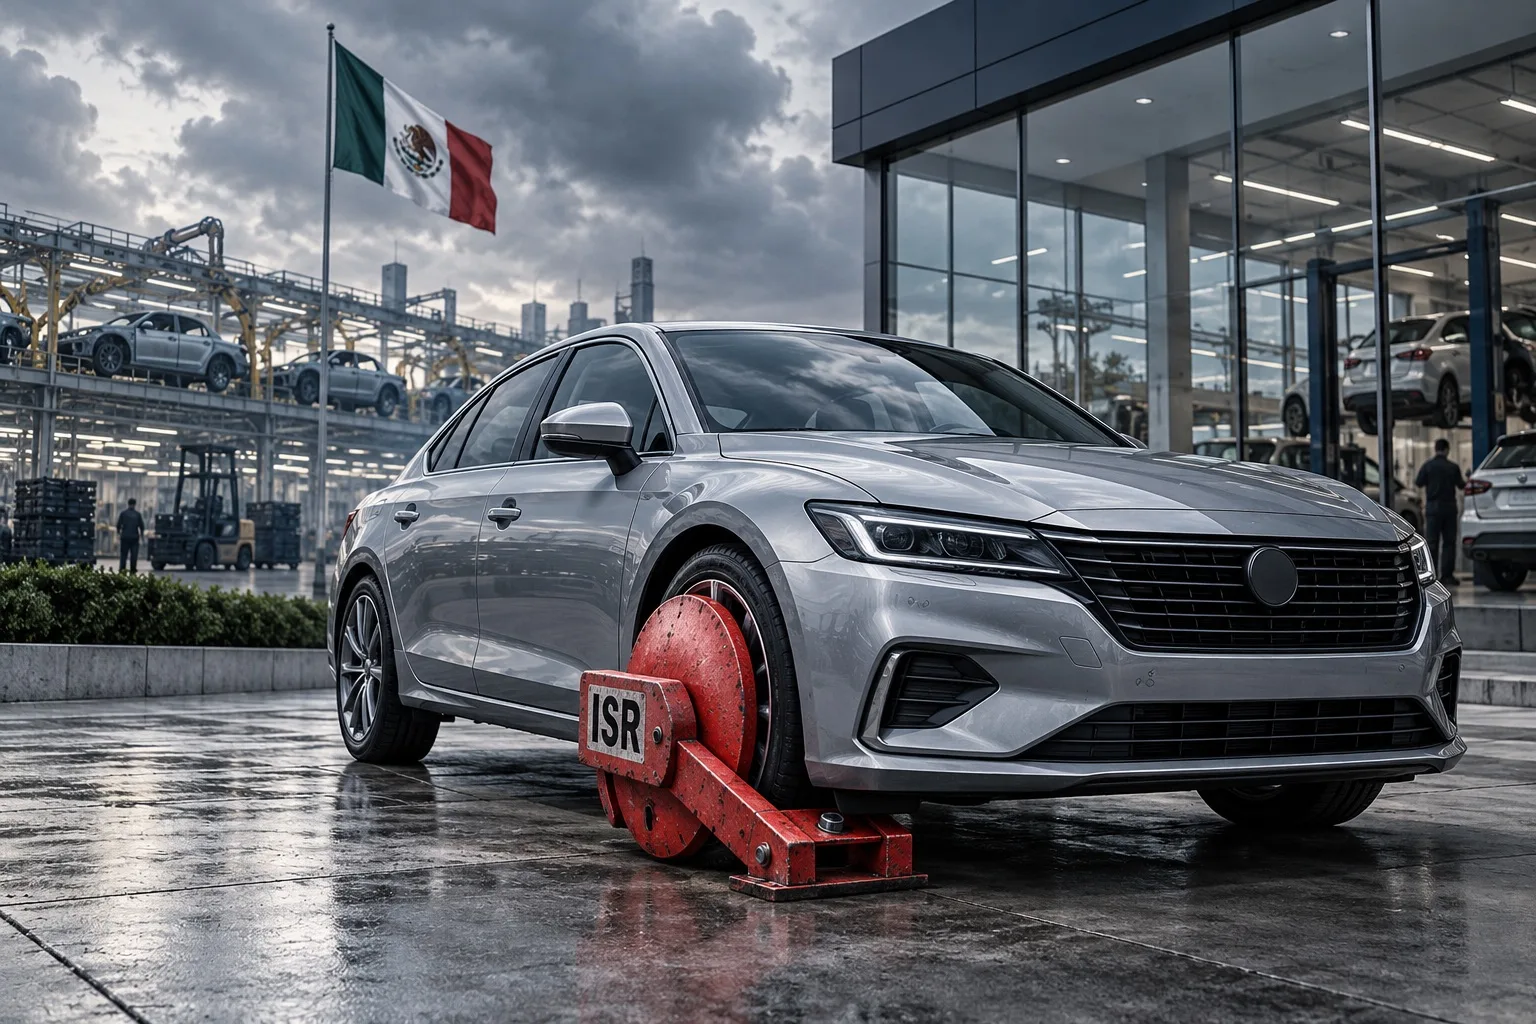
A México le urge que las empresas inviertan, que se abran negocios y que se generen empleos. Por eso resulta difícil entender que, mientras se convoca al sector privado a confiar en el país, se impulsen medidas fiscales que pueden restarle capacidad para crecer.
La discusión sobre el Impuesto sobre la Renta y sus efectos en las agencias automotrices merece salir del terreno de los especialistas. Lo que está en juego también interesa a los trabajadores, a las familias que buscan comprar un vehículo y a las ciudades donde una nueva inversión representa oportunidades.
Conviene precisar el problema: hablamos de restricciones a las deducciones de las empresas distribuidoras, cuyo efecto puede elevar el impuesto que deben pagar aunque la tasa legal permanezca igual. Para el empresario, la diferencia entre una tasa que aumenta y una base gravable que se amplía termina reflejándose en el mismo lugar: el dinero que queda disponible para operar.
Una agencia puede registrar ventas millonarias sin obtener ganancias extraordinarias. Los automóviles son productos de alto valor y su adquisición absorbe buena parte de esos ingresos. Después hay que cubrir salarios, instalaciones, servicios y financiamiento. Juzgar la capacidad de una empresa únicamente por lo que factura equivale a ignorar cuánto le cuesta generar esas ventas.
La AMDA ha advertido que el cambio podría comprometer la continuidad de cerca de mil agencias y poner en riesgo alrededor de setenta mil empleos. Es una estimación del organismo empresarial, no un desenlace inevitable, pero su magnitud obliga a revisar seriamente las consecuencias de la medida.
Detrás de esas cifras hay mecánicos, vendedores, administrativos y familias que dependen de una actividad formal. También hay proveedores locales que perderían clientes si una distribuidora reduce operaciones o cierra.
El problema se vuelve especialmente delicado cuando una empresa trabaja con márgenes pequeños. Si se le impide reconocer oportunamente una parte de sus costos legítimos, puede terminar pagando sobre una base fiscal superior a la utilidad que efectivamente obtuvo. Entonces, una obligación tributaria que en el papel parece manejable puede absorber los recursos destinados a sostener el negocio.
Poder aplicar ciertas deducciones en años posteriores tampoco resuelve por completo la dificultad. La nómina vence esta quincena, los proveedores tienen fechas de cobro y los créditos siguen generando intereses. Una recuperación futura no reemplaza el efectivo que hace falta hoy.
Además, los vehículos que vemos en exhibición representan capital comprometido. Mantener un inventario suficiente exige recursos propios o financiamiento. Por eso, restringir también la deducción de intereses puede añadir presión: se encarece la posibilidad de tener unidades disponibles mientras se reduce el dinero para invertir.
El resultado podría sentirse en una menor variedad de vehículos, proyectos de expansión detenidos y condiciones comerciales menos favorables. El alcance dependerá de cada empresa y de la competencia, pero sería un error suponer que el costo quedaría encerrado en los estados financieros de las agencias.
Ahí está mi preocupación central: una política fiscal de esta naturaleza puede inhibir la inversión en México.
No se necesita que una compañía anuncie su salida del país para que perdamos oportunidades. Basta con que un empresario descarte abrir otra sucursal, posponga la modernización de su taller o decida que contratar más personal dejó de ser viable. Son inversiones que desaparecen antes de convertirse en una noticia.
Existe, además, una contradicción industrial. Fortalecer el mercado mexicano debería ayudar a sostener la producción nacional y ampliar las oportunidades de colocar aquí los vehículos fabricados en el país. Debilitar la distribución dificulta ese propósito. Las plantas necesitan una red comercial capaz de vender, entregar y dar servicio a sus productos.
La política económica tiene que mirar esa relación completa. La fabricación, el financiamiento, la comercialización y el mantenimiento se necesitan mutuamente. Una decisión que presiona excesivamente a uno de esos componentes puede repercutir en los demás.
También debería preocuparle al gobierno lo que estas empresas ya aportan. Una agencia en funcionamiento genera obligaciones fiscales, empleo formal y actividad para otros negocios. Si pierde viabilidad, el daño puede alcanzar la propia recaudación que se pretende fortalecer.
Combatir las facturas falsas y la evasión es indispensable. Precisamente por eso se requieren medidas que identifiquen operaciones simuladas y sancionen a sus responsables. Los gastos comprobables de una empresa que trabaja dentro de la ley merecen un tratamiento que reconozca su realidad económica.
El sector tiene la obligación de contribuir y transparentar sus operaciones. La autoridad, por su parte, debe escuchar las advertencias, revisar los cálculos y corregir las disposiciones cuyos efectos puedan resultar desproporcionados. Reconocer que existen negocios con márgenes reducidos es entender cómo funcionan.
La confianza para invertir se construye cuando las reglas permiten calcular costos, cumplir obligaciones y conservar una expectativa razonable de crecimiento. Los discursos de promoción económica sirven de poco si, al hacer cuentas, el proyecto deja de sostenerse.
México necesita más empresas capaces de crecer y más trabajadores con empleo formal. Antes de celebrar una mayor recaudación, habría que calcular cuántas inversiones podrían quedarse en el camino para conseguirla.
Porque el gobierno puede cobrar una vez el dinero de una expansión cancelada. Lo que ya no podrá cobrar son los impuestos de los empleos, las ventas y la actividad económica que esa inversión habría generado durante años.